税务法院驳回塔信救济申请 170亿资产扣押维持
法院认定强制执行不适用第254条 塔信将上诉12月21日听证
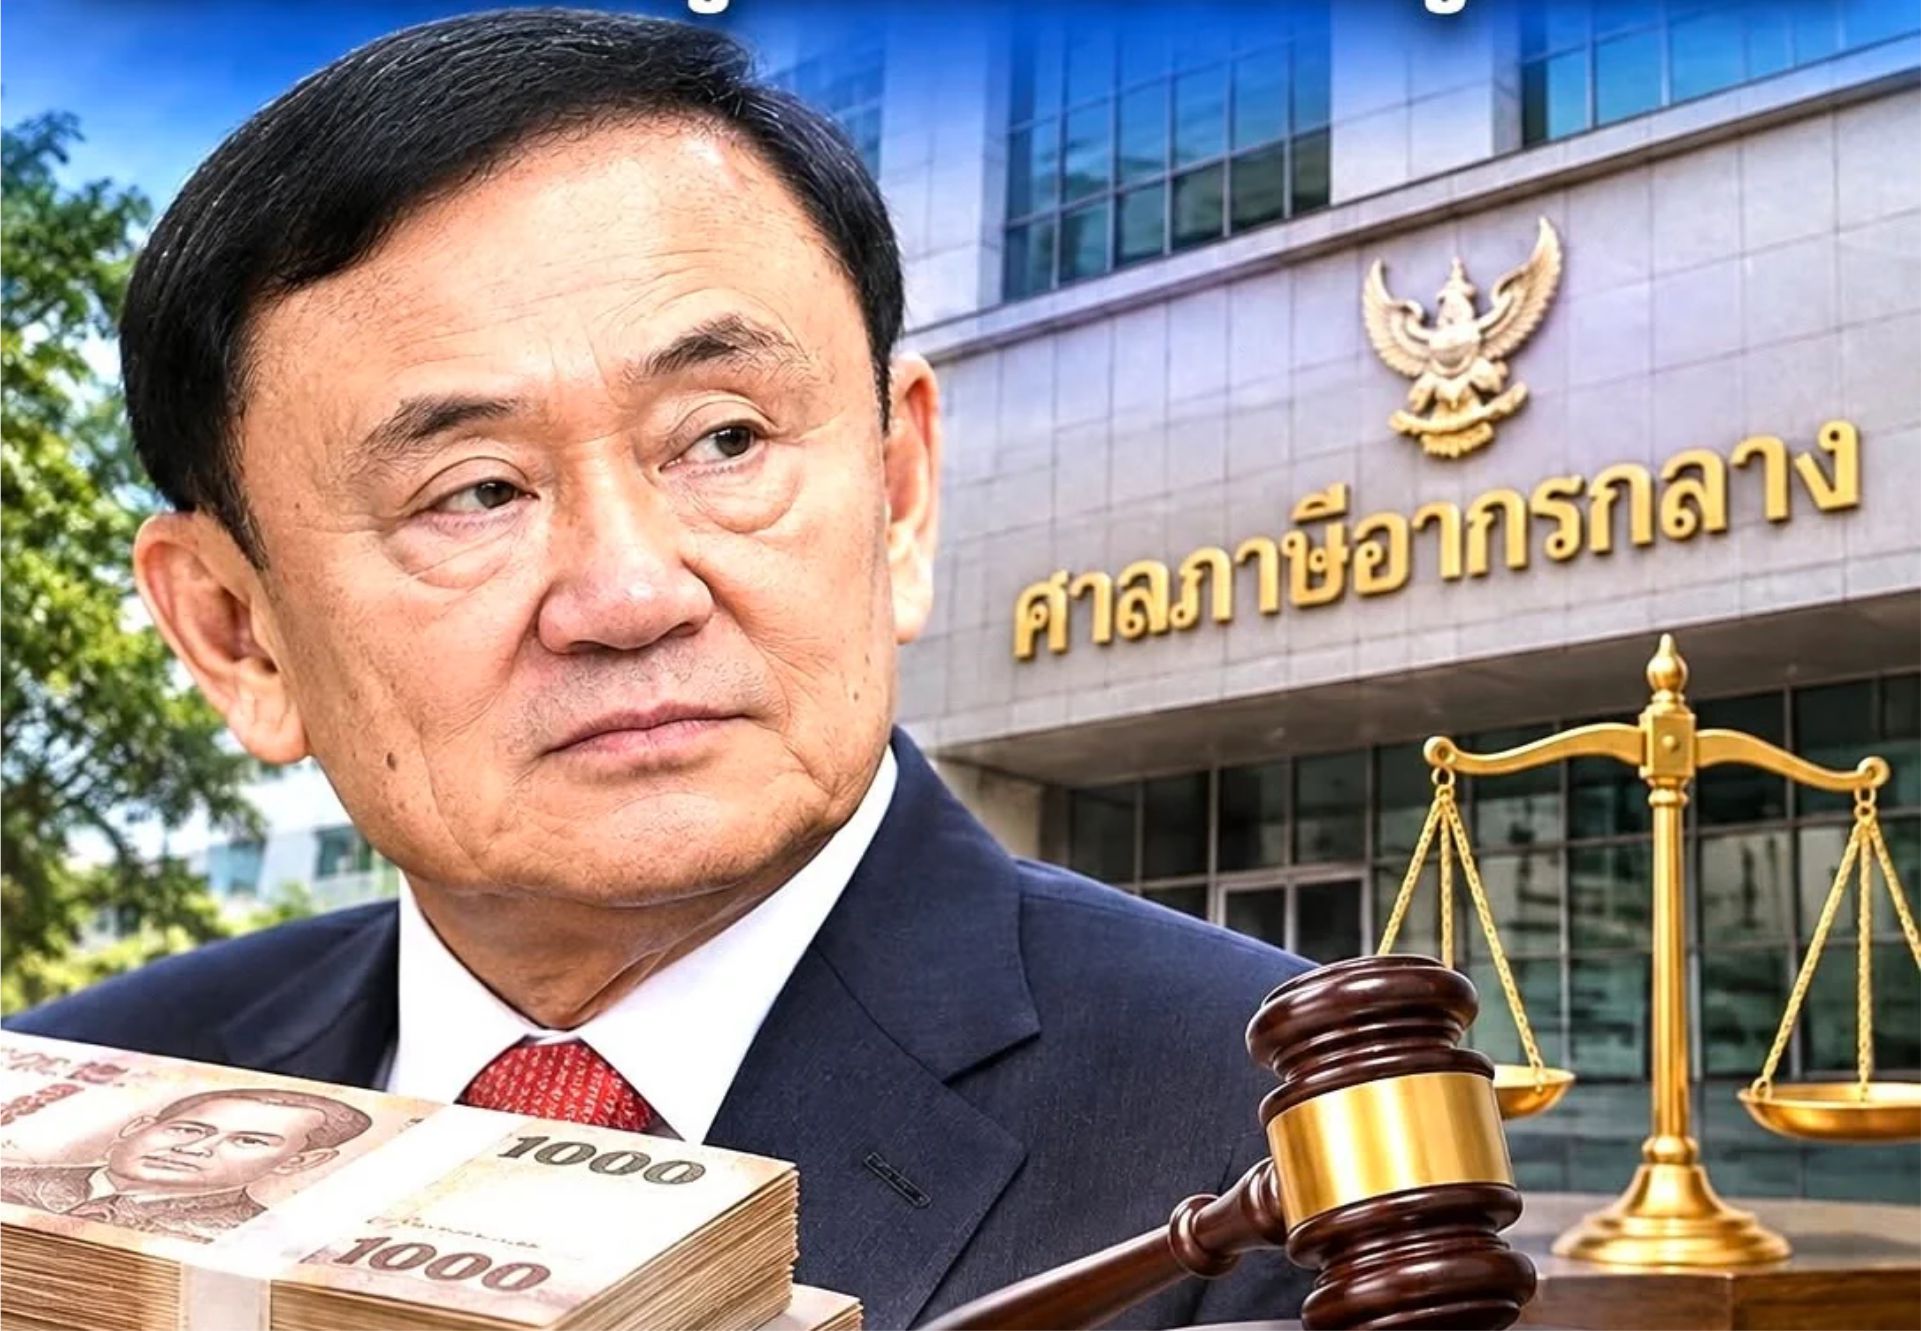
本报讯(小暖编译)中央税务法院于2026年11月16日就案号 Tax 59/2569 案件作出裁定,驳回前总理塔信提出的临时救济申请,该申请原本请求法院叫停税务局对其价值170 亿泰铢资产的扣押、查封措施。法院认定,税务局的行动属于强制执行程序,依据《民事诉讼法》第254条,塔信不具备申请该类临时保全措施的资格。
塔信一方由律师温亚到庭听取裁决。温亚表示,本次裁定仅为程序层面的判定,法院并未针对本案核心的“双重征税”主张作出实质审理,当事人将依法提起上诉,继续抗辩案件实体争议。
法院在裁决书中厘清了相关法条边界:《民事诉讼法》第 254 条所规定的判决前临时救济,适用于诉讼原告为防止权益受损、保障后续判决执行而提出的保护性申请,归类于“判决前临时措施”;而税务局依据《税法典》第 12 条扣押资产,属于债务清偿的强制执行,归属于法典第四编第二节“判决执行”范畴,二者适用法律路径相互独立。法院解释,在强制执行场景下,若当事人对执行行为存有异议,应适用《民事诉讼法》第289条申请中止执行,而非援引第254条申请临时救济。因此,塔信作为被执行方,不符合该条款的申请主体条件。裁决同时说明,有关是否构成双重征税、前后两笔资产扣押是否为同一标的等事实争议,将留待后续庭审阶段,通过证人质询等程序进行实质审查。
律师温亚向媒体说明,塔信已经知悉本次裁决结果,并指示团队按照法律程序继续维权。本案下一节点为 12 月 21 日的前期听证会,会议目的是梳理、固定案件争议焦点。
律师温亚补充,目前税务局虽已启动资产扣押,但尚未进入拍卖环节。如果后续资产拍卖完成,款项金额仍存在争议,案件还将衍生破产相关法律问题。对于是否会走向破产宣告,律师温亚回应称,一切依照法定流程推进,当事人会在法律框架内行使抗辩权利,现阶段不会预设结论。