汽车零部件8300亿铢市场临转型 本土商入华链不足10%
2300家企业、75万就业承压 2027年电动车消费税升至35%
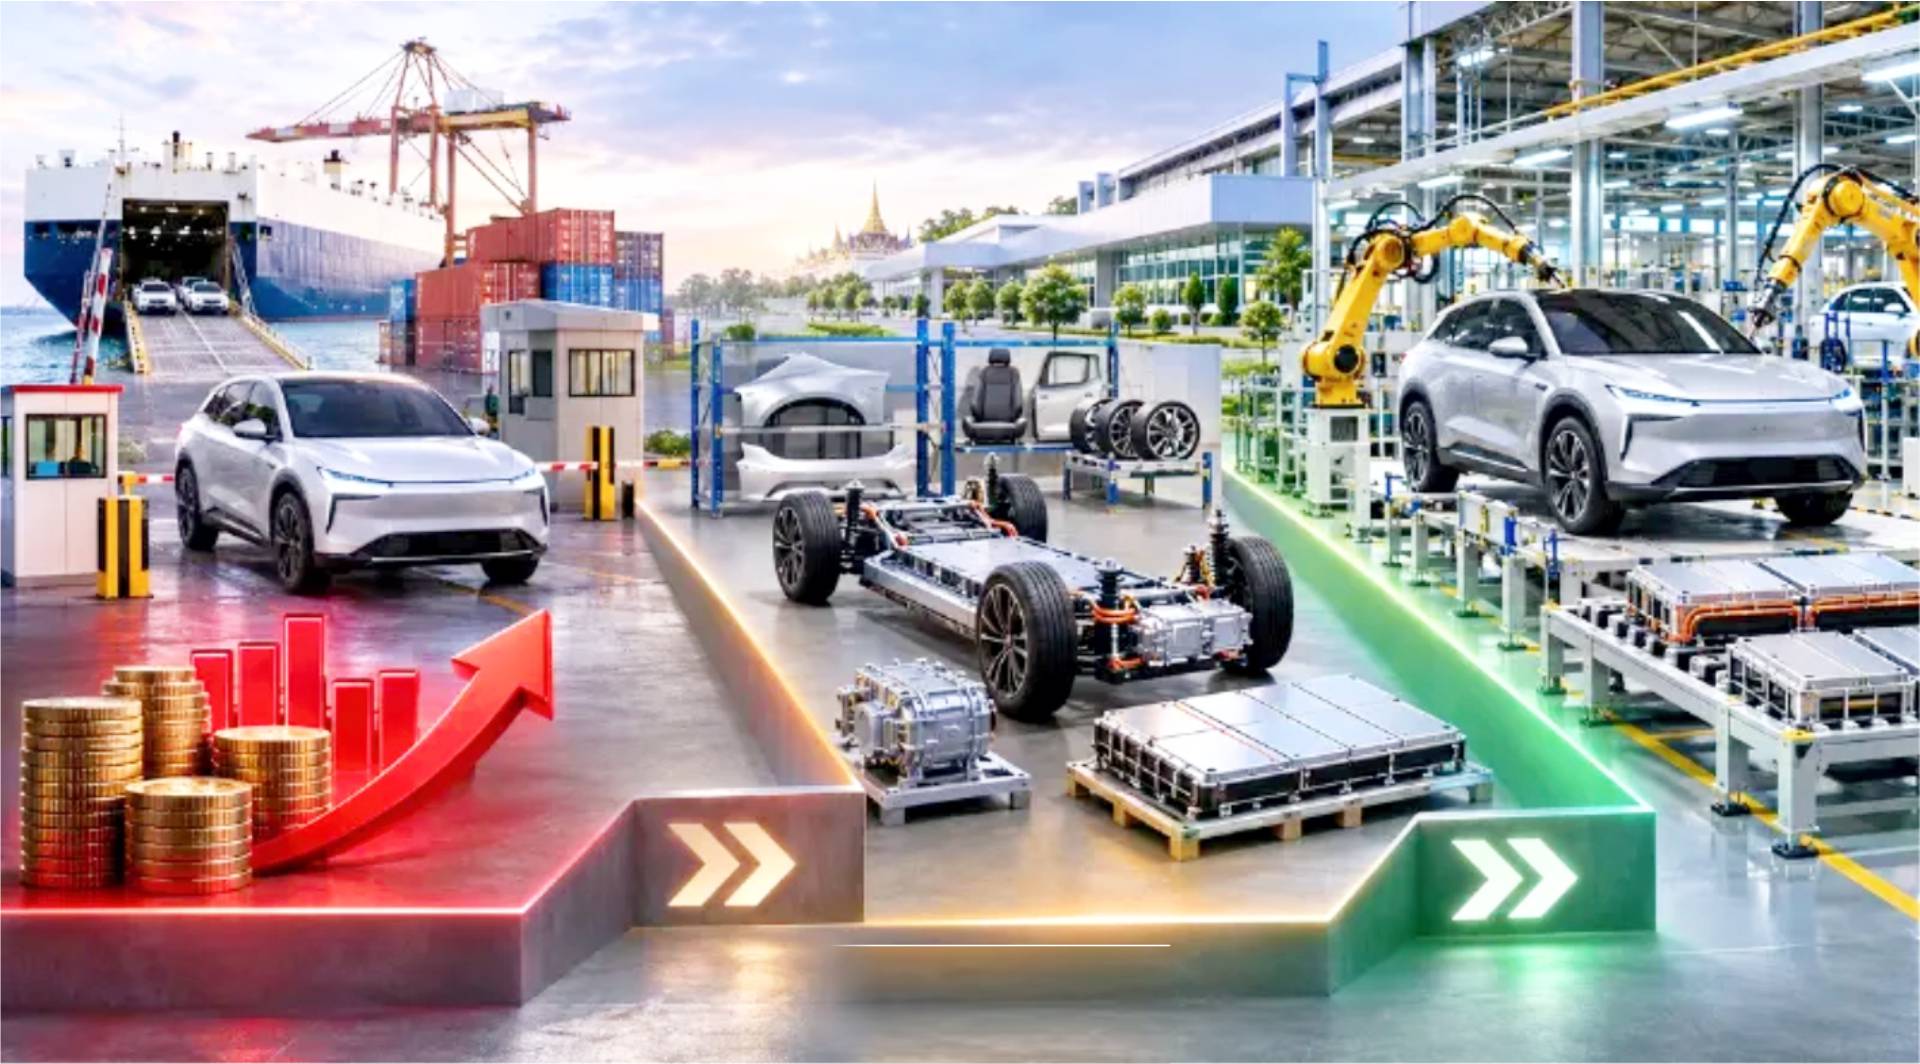
本报讯(吕杨编译)泰国汽车零部件产业正面临技术转型带来的重大挑战。随着汽车产业从传统燃油车(ICE)向混合动力汽车和电动汽车(EV)转型,供应链结构和采购模式随之改变。然而,泰国本土零部件企业进入电动车供应链,尤其是中国车企供应体系的机会仍然有限。
2025年,泰国汽车零部件供应链约有2300家企业,国内生产的汽车零部件市场规模约8300亿泰铢,不包括轮胎,提供约75万个就业岗位。泰国是东盟最大的汽车零部件出口国,全球排名第十。
泰国零部件市场仍以国内需求为主,售后维修零部件市场占60%至70%,整车配套市场占30%至40%;国内市场贡献行业收入的60%至70%,出口占20%至30%。发动机、零部件及配件出口额约2590亿泰铢。
泰国的优势在于拥有从金属、塑料、橡胶原材料,到零部件生产、整车配套及售后市场的完整产业基础。但汽车技术转型正在改变传统供应体系。
泰国工业联合会汽车零部件及配件产业集团主席安蓬·宏普姆(Amphon Hompluem)表示,产业转型必须从整个供应链着手,提升泰国企业作为本土制造商的竞争力,使其能够参与燃油车、混合动力车和电动车等不同技术路线的市场竞争。
目前,尽管中国车企已在泰国建立电动车生产基地,但泰国本土零部件供应商的参与比例仍不足10%,主要集中在电池等大型零部件领域。
安蓬指出,中国供应商拥有完整的产业链,并获得本国政策支持,成本优势明显。相比之下,泰国企业难以在价格上与中国进口零部件竞争。
泰国汽车零部件制造商协会(TAPMA)经济与税务副主席巴林亚表示,部分泰国企业虽然曾成功竞标中国电动车品牌的零部件订单,却因无法接受车企提出的中国同类产品价格,最终未能开展生产。
此外,中国车企车型较多,但单一车型销量未必足以支撑专用零部件生产投资。巴林亚认为,2027年1月1日起,进口整车电动车消费税提高至35%,可能促使车企重新考虑本地采购,但订单能否转向泰国企业,还取决于成本、技术和长期需求。
安蓬指出,泰国燃油车领域仍存在本地化生产缺口,尤其是乘用车零部件,为本土企业积累技术和生产经验提供了机会。车企应开放采购渠道,并推动母公司向泰国供应商转移技术。
目前,泰国企业在逆变器、驱动电机和减速齿轮等电动车核心部件方面仍有技术短板,但在金属成型、壳体制造、锻造、塑料及橡胶零件等领域具备基础。若能吸引掌握先进技术的投资者来泰设厂,将有助于本土企业进入一级供应商体系,并逐步提升电子零部件制造能力。
产业界认为,政府应通过税收优惠和资金支持鼓励车企采购泰国零部件,而非强制规定本地化比例。TAPMA建议,允许泰国零部件采购金额抵扣汽车消费税,并鼓励本土企业与外国技术投资者合资合作。
协会还提出Thai Content方案:企业可选择达到30%的泰国本地含量,并至少生产一种电子零部件;或达到40%的本地含量,以获得相应税收优惠。目前该方案仍处于推动阶段,尚未正式实施。同时,政府必须加强本地含量核查,防止企业仅将进口零部件在泰国组装便申报为本地增值,损害真正使用泰国零部件的企业利益。
TAPMA预计,未来1至3年,二级和三级供应商可能面临订单及就业减少,企业或先削减加班时间、停止续签外包合同,随后才考虑裁减正式员工。
协会估计零部件产业相关劳动力约20万至30万人,与2025年行业基础数据所统计的约75万人口径不同,不能直接比较。安蓬则认为,未来1至2年订单和就业可能暂时保持稳定,全球燃油车零部件需求及混合动力、纯电动车产量增长有望提供支撑。
面对产业变化,泰国零部件企业需要提升技术、培训员工并推动智能制造,以适应未来5至15年的市场需求。一级供应商也应协助二级、三级供应商共同转型,避免中小企业被排除在供应链之外。
此外,泰国企业还可将金属、塑料等制造经验拓展至国防、医疗器械和轨道交通等S曲线产业。
安蓬表示,泰国零部件企业必须提高产品附加值、培养新技能,摆脱对传统制造模式的依赖。2026年11月18日至20日,泰国政府与企业代表团计划赴日本开展路演,争取推动日本车企增加本地零部件采购,并深化与泰国供应商的长期合作。